Работодатель
IT-компания
С аккредитацией Минцифры


Кредитный специалист подберёт банк и рассчитает платёж, объяснит условия, поможет собрать документы и отправит заявку.
IT-ипотеку могут оформить граждане России, работающие в IT-компании, которая соответствует требованиям государственной программы.
Работодатель
С аккредитацией Минцифры
Возраст
На дату кредитного договора
Доход
Средний за 3 месяца до вычета НДФЛ
Основным местом работы заёмщика должна быть IT-компания, имеющая государственную аккредитацию Минцифры и заявившая право на применение пониженных тарифов страховых взносов в соответствии с требованиями программы. Одной аккредитации недостаточно: соответствие компании условиям IT-ипотеки проверяется банком при оформлении кредита.
Средний доход за последние три календарных месяца до вычета НДФЛ должен составлять от 150 000 руб. в месяц, если основное место работы находится в Московской области, Ленинградской области или городе с населением от миллиона человек, и от 90 000 руб. в месяц в остальных населённых пунктах. Москва и Санкт-Петербург в программе не участвуют. Минимальный возраст федеральными правилами отдельно не установлен и может определяться банком.
Для сохранения льготных условий заёмщик должен работать в компании, соответствующей требованиям программы, в течение всего срока действия кредитного договора. При смене работы допускается перерыв до шести месяцев — за это время нужно трудоустроиться в другую подходящую компанию.
Основное место работы заёмщика должно находиться за пределами Москвы и Санкт-Петербурга. Работа в Московской или Ленинградской области допускается.
Купить или построить жильё по IT-ипотеке можно на территории России, кроме Москвы и Санкт-Петербурга. Московская и Ленинградская области участвуют в программе.
В общем случае IT-ипотеку можно оформить только один раз. Учитывается участие заёмщика, созаёмщика или поручителя в других федеральных льготных ипотечных программах по договорам, заключённым с 23 декабря 2023 года: если после этой даты человек уже участвовал в такой программе, получение IT-ипотеки может быть невозможно.
Выбираете дом и комплектацию, считаем стоимость строительства.
Считаем первоначальный взнос, сумму кредита и предварительный платёж.
Подаём заявку, банк проверяет работодателя и условия. После одобрения оформляем кредитный договор и договор подряда.
Средства размещаются на счёте эскроу и уходят подрядчику после выполнения условий договора.
Дом на своём участке по договору подряда с юридическим лицом или ИП. Расчёты — через счёт эскроу.
Смотреть проекты →
Участок можно купить вместе со строительством дома на нём. Отдельно, без стройки, — нельзя.
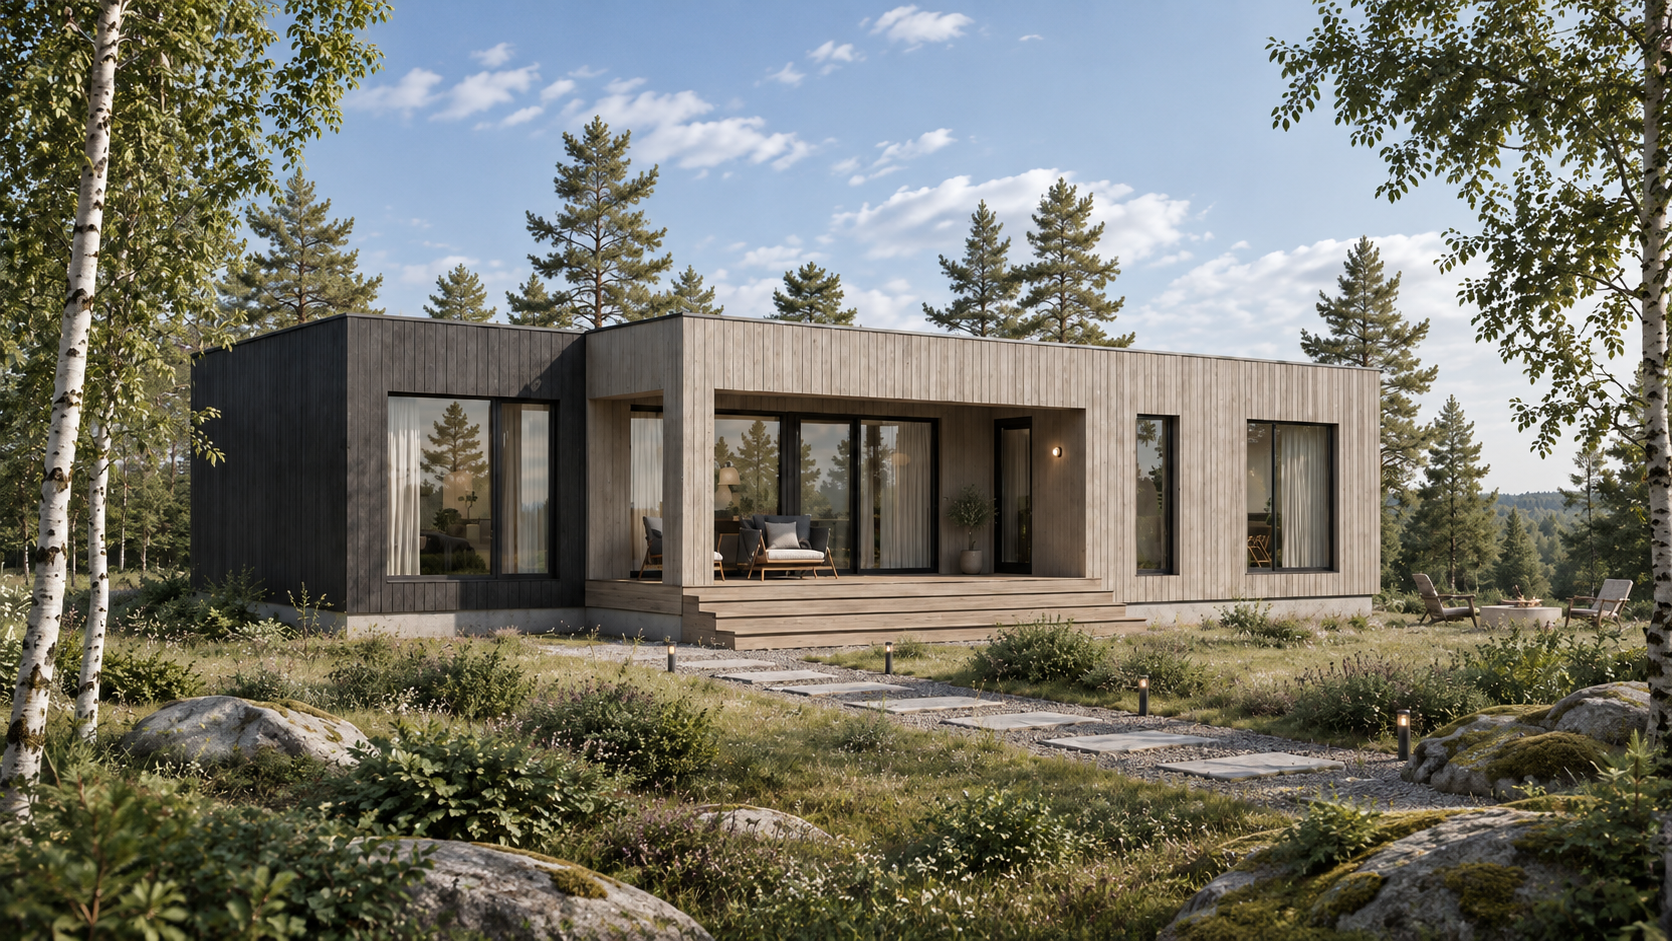
Дом от застройщика — юридического лица или ИП, первого собственника. Вторичка у физлица программой не предусмотрена.
Выбрать дом →6%
По льготной части кредита — не более 6% годовых.
9 млн
Независимо от региона.
до 18 млн
Если стоимость больше льготного лимита.
от 20%
От стоимости недвижимости или договора строительства. Подойдут:
до 2030
Кредитный договор можно заключить до 31 декабря 2030 года включительно.
При строительстве дома расчёты с подрядчиком идут через счёт эскроу: деньги лежат в банке и уходят подрядчику после выполнения условий договора.
Банки вправе устанавливать дополнительные требования — к возрасту и стажу заёмщика, доходу и долговой нагрузке, первоначальному взносу, участку, подрядчику, объекту, страхованию и перечню документов.
Соответствие требованиям государственной программы не гарантирует выдачу кредита: окончательное решение принимает банк.
Нет. Федеральные правила программы не устанавливают перечень конкретных IT-должностей. Ключевое требование — основное место работы в IT-компании, соответствующей условиям программы.
Работодатель должен иметь государственную аккредитацию Минцифры и соответствовать требованиям программы в отношении пониженных тарифов страховых взносов. Окончательно соответствие проверяет банк при рассмотрении заявки.
Работодателя можно сменить. Для сохранения льготных условий нужно устроиться в другую компанию, соответствующую требованиям программы. Допустимый перерыв между местами работы — не более шести месяцев.
Да. IT-ипотеку можно использовать для строительства дома на уже имеющемся участке. Строительство идёт по договору подряда с юридическим лицом или ИП с использованием счёта эскроу.
Да, если одновременно оформляется строительство на нём жилого дома. Отдельная покупка участка без строительства программой не предусмотрена.
Да. Ограничение распространяется только на Москву и Санкт-Петербург, а Московская и Ленинградская области в программе участвуют.
Можно оформить комбинированную ипотеку. Льготная ставка действует на часть кредита до 9 млн руб., общая сумма может достигать 18 млн руб., а ставку на сумму сверх лимита определяет банк.
Да. Материнский капитал можно полностью или частично направить на первоначальный взнос.
Кредит по программе можно оформить до 31 декабря 2030 года включительно.

Помимо этой — IT, сельская, семейная и базовые программы банков.
Оставьте контакты: проверим условия, посчитаем платёж и подскажем, какие документы понадобятся.