Возраст
От 21 года
Границы определяет банк


Кредитный специалист подберёт банк и рассчитает платёж, объяснит условия, поможет собрать документы и отправит заявку.
Рыночная ипотека — обычный кредит без субсидирования ставки государством. Специальной категории заёмщиков у неё нет: ни детей, ни работы в IT или АПК не требуется. Подать заявку может любой, кто соответствует требованиям выбранного банка.
Возраст
Границы определяет банк
Доход
Справкой, выпиской или по форме банка
Кредитная история
Банк смотрит историю и долговую нагрузку
Их устанавливает банк: возраст, гражданство и регистрация, доход, трудовой стаж, форма занятости, кредитная история, долговая нагрузка и состав созаёмщиков. Единого перечня для всех банков нет — нижняя граница возраста у большинства начинается с 21 года, но точные требования нужно смотреть по выбранной программе.
Банк смотрит на доходы и действующие обязательства: кредиты, кредитные карты, займы, алименты и предполагаемый платёж по новой ипотеке. Чем выше долговая нагрузка и чем меньше собственное участие в сделке, тем строже решение. Соответствие формальным требованиям не гарантирует одобрение.
Единого перечня нет. Банк может предъявлять требования к категории земли и виду разрешённого использования, площади и этажности дома, материалу стен, инженерным коммуникациям, состоянию и расположению объекта, его ликвидности, а при строительстве — к подрядчику.
Дом, который покупается или строится в ипотеку, обеспечивает обязательства перед банком: после возникновения права ипотека регистрируется в установленном порядке. До полного погашения кредита распоряжение объектом может быть ограничено законом и кредитным договором.
Заложенная недвижимость страхуется от утраты и повреждения. Для строящегося дома страховка обычно оформляется после завершения стройки, когда объект возникает.
По закону оно добровольное. Но банк вправе устанавливать разные ставки для кредита со страхованием и без него: при отказе ставка может оказаться выше.
Его можно направить на первоначальный взнос, на погашение основного долга или на уплату процентов, если кредит взят на покупку или строительство жилья и соблюдены требования закона. Порядок использования определяют банк и Социальный фонд России.
Для строительства дома существует федеральный механизм расчётов через счёт эскроу: заказчик заключает договор подряда, деньги лежат на счёте, подрядчик строит, и средства уходят ему после выполнения условий. Обязателен ли эскроу, зависит от схемы строительства и условий банка, а не от самого факта рыночной ипотеки. При работе по механизму 186-ФЗ подрядчик и договор должны соответствовать требованиям этого закона.
Ипотеку можно погасить полностью или частично досрочно. Штраф за сам факт досрочного погашения банк устанавливать не вправе. Порядок уведомления определяется законом и договором, а после частичного погашения банк выдаёт обновлённый график платежей.
В установленных законом жизненных ситуациях платежи можно временно уменьшить или приостановить. Для большинства оснований льготный период — до шести месяцев. С 1 сентября 2026 года при рождении или усыновлении второго и последующего ребёнка предусмотрен отдельный механизм продолжительностью до восемнадцати месяцев.
Для банков действует Стандарт защиты прав ипотечных заёмщиков. Первоначальный взнос не должен формироваться за счёт кешбэка, который возвращается клиенту после сделки; банк не должен получать от продавца вознаграждение за снижение ставки, если это повышает стоимость недвижимости, и не может брать с заёмщика отдельную плату за пониженную ставку. Информация об условиях кредита и связанных с ним рисках должна быть раскрыта.
Выбираете проект, комплектацию и участок. Считаем стоимость строительства.
Определяем сумму кредита и взнос, считаем платёж по актуальным условиям банков.
Банк проверяет заёмщика, доход, кредитную историю и долговую нагрузку.
После одобрения клиента банк проверяет участок, будущий дом, подрядчика и документы.
Оформляем кредитный договор, договор ипотеки, договор подряда и счёт эскроу, если он предусмотрен схемой.
Строим по договору и требованиям банка. После завершения дом оформляется в собственность и становится предметом залога.
Дом на вашем участке. Банк проверяет землю и разрешённое использование, параметры дома, подрядчика и смету.
Смотреть проекты →
Отдельные программы позволяют купить участок и сразу профинансировать стройку на нём. Возможность зависит от банка.
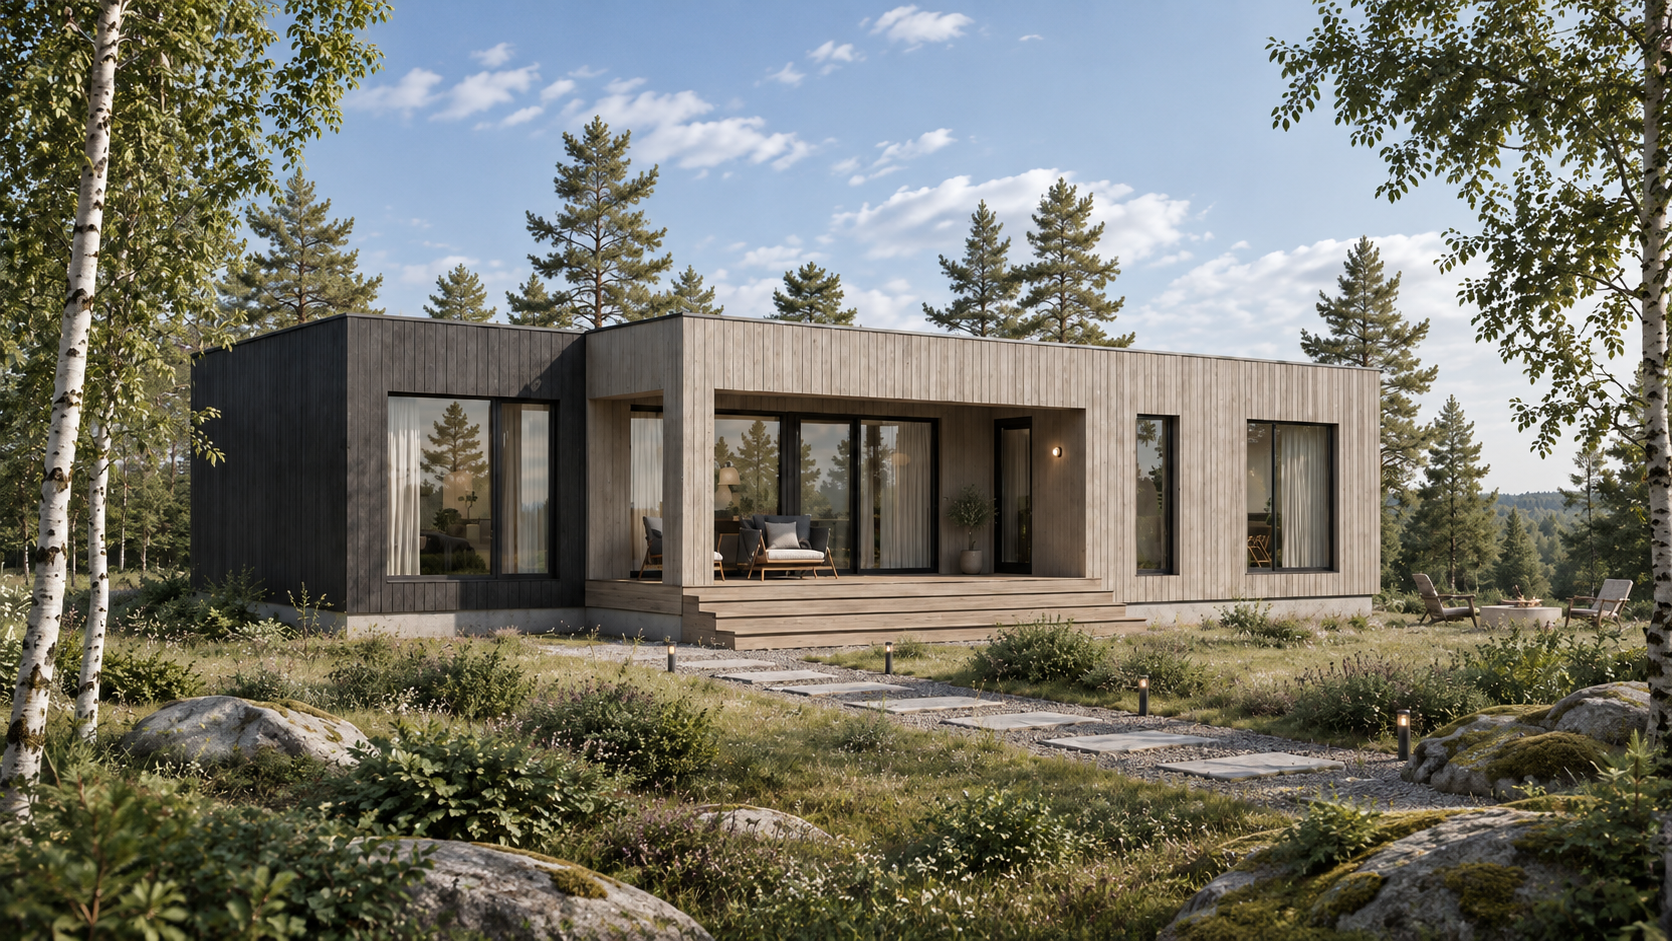
Как правило, вместе с участком. Банк проверяет юридическую чистоту, характеристики и рыночную стоимость объекта.
Выбрать дом →Единой государственной ставки нет — её определяет банк. Зависит, в частности, от:
Государственного лимита нет. Максимум определяет банк исходя из:
Законодательство максимального срока не устанавливает: его определяет банк с учётом программы, возраста заёмщика и размера кредита. На рынке распространены сроки до 20–30 лет.
Обязательного размера для всей рыночной ипотеки нет — минимум устанавливает банк для конкретной программы и объекта. На практике банки требуют существенную долю собственных средств. Чем взнос больше:
Сравнивать предложения по одной ставке нельзя: ПСК отражает все расходы, которые по закону учитываются при её расчёте. Банк обязан раскрыть её до заключения договора.
Рыночная ипотека не является единой государственной программой: ставку, взнос, сумму, срок и требования к заёмщику, участку, дому и подрядчику устанавливает конкретный банк.
Условия банков меняются — актуальные параметры определяются на дату подачи заявки, а окончательное решение о выдаче принимает банк.
Нет. Для рыночной ипотеки не нужны ни дети, ни работа в IT или АПК, ни принадлежность к другой специальной категории. Главное — соответствовать требованиям банка.
Нет. Каждый банк устанавливает ставку сам, и она меняется вслед за ситуацией на финансовом рынке и условиями конкретного продукта.
Единого значения нет, размер устанавливает банк. Для строительства частного дома банки часто требуют от 20% собственных средств и больше, но конкретную цифру нужно смотреть по выбранной программе.
Государственного лимита нет. Максимум определяет банк с учётом доходов клиента, стоимости объекта и условий программы.
Да, если участок, проект, подрядчик и параметры строительства соответствуют требованиям выбранного банка.
Да, такую возможность дают отдельные программы рыночной ипотеки на ИЖС. Условия нужно проверять в конкретном банке.
Да. Его можно направить на первоначальный взнос или на погашение кредита, взятого на покупку либо строительство жилья.
Нет, личное страхование добровольное. Но без него банк может установить более высокую ставку.
Да, допускается полное и частичное досрочное погашение. Штраф за сам факт досрочного погашения банк устанавливать не вправе.

Помимо этой — IT, сельская, семейная и базовые программы банков.
Оставьте контакты: сравним предложения банков, посчитаем платёж и подскажем, какие документы понадобятся.