Работники АПК
Сельское хозяйство
Основное место работы в организации АПК


Кредитный специалист объяснит условия программы, рассчитает платёж, поможет собрать документы и отправит заявку в банк.
Сельскую ипотеку могут оформить граждане России, относящиеся к одной из категорий участников программы. Главные критерии связаны с местом и сферой работы заёмщика либо с его особым статусом.
Работники АПК
Основное место работы в организации АПК
Социальная сфера
Медицина, образование, культура, спорт, соцзащита
Предприниматели
Деятельность в агропромышленном комплексе
Участники СВО
Участники, супруги, вдовы и вдовцы погибших
Программа доступна гражданам, которые по основному месту работы трудятся в организациях агропромышленного комплекса, а также сотрудникам организаций, подведомственных Министерству сельского хозяйства, Росрыболовству, Россельхознадзору и региональным органам в области ветеринарии.
Программа доступна сотрудникам социальной сферы, работающим на сельских территориях, в сельских агломерациях и предусмотренных программой опорных населённых пунктах: это здравоохранение, образование, социальная защита, культура, физическая культура и спорт и другие предусмотренные программой направления. Участвовать могут и сотрудники органов местного самоуправления на соответствующих территориях.
Право на участие предусмотрено для участников специальной военной операции, их супругов, а также вдов и вдовцов погибших участников, не вступивших в повторный брак, — при соблюдении остальных требований программы и банка.
Работникам и индивидуальным предпринимателям нужно сохранять соответствие требованиям программы в течение пяти лет после заключения кредитного договора. Основное место работы подтверждается банку не реже одного раза в шесть месяцев, а при увольнении на трудоустройство в подходящую организацию даётся до шести месяцев.
Недвижимость должна находиться на территории, включённой в программу: это сельские территории, сельские агломерации и предусмотренные программой опорные населённые пункты. Программа не действует в Москве, Московской области, Санкт-Петербурге и административных центрах регионов, кроме территорий, для которых правилами предусмотрены особые условия. Соответствие проверяется по конкретному адресу объекта — не по численности населения, а по действующему перечню.
Дом должен быть пригоден для постоянного проживания и обеспечен электроснабжением, водоснабжением, водоотведением и отоплением — централизованными или автономными. Площадь должна быть не меньше учётной нормы на одного члена семьи, установленной органом местного самоуправления. Окончательное соответствие объекта проверяет банк.
До получения ипотеки жить или быть зарегистрированным в сельской местности необязательно. После государственной регистрации права собственности нужно зарегистрироваться по месту жительства в доме не позднее чем через 180 календарных дней, а факт регистрации подтверждать банку в течение последующих пяти лет.
Единого федерального возрастного диапазона программа не устанавливает: минимальный и максимальный возраст заёмщика определяет конкретный банк.
Сельскую ипотеку можно получить только один раз. Если после 23 декабря 2023 года заёмщик уже участвовал в другой федеральной льготной программе как заёмщик, созаёмщик или в предусмотренных правилами случаях поручитель, получить её в общем случае нельзя. Учитываются, в частности, семейная, IT, дальневосточная и арктическая ипотека, ранее действовавшая общая льготная программа и сама сельская.
Смотрим, попадает ли заёмщик в категории программы и входит ли населённый пункт в перечень.
Выбираете дом и комплектацию, считаем стоимость, взнос и сумму кредита.
Банк проверяет заёмщика, работодателя или предпринимательскую деятельность, участок и параметры дома.
Оформляем кредитный договор, договор подряда и счёт эскроу. При необходимости — покупку участка.
Строим по договору, срок — не более 24 месяцев с выдачи кредита.
После оформления права собственности нужно зарегистрироваться в доме — в течение 180 дней.
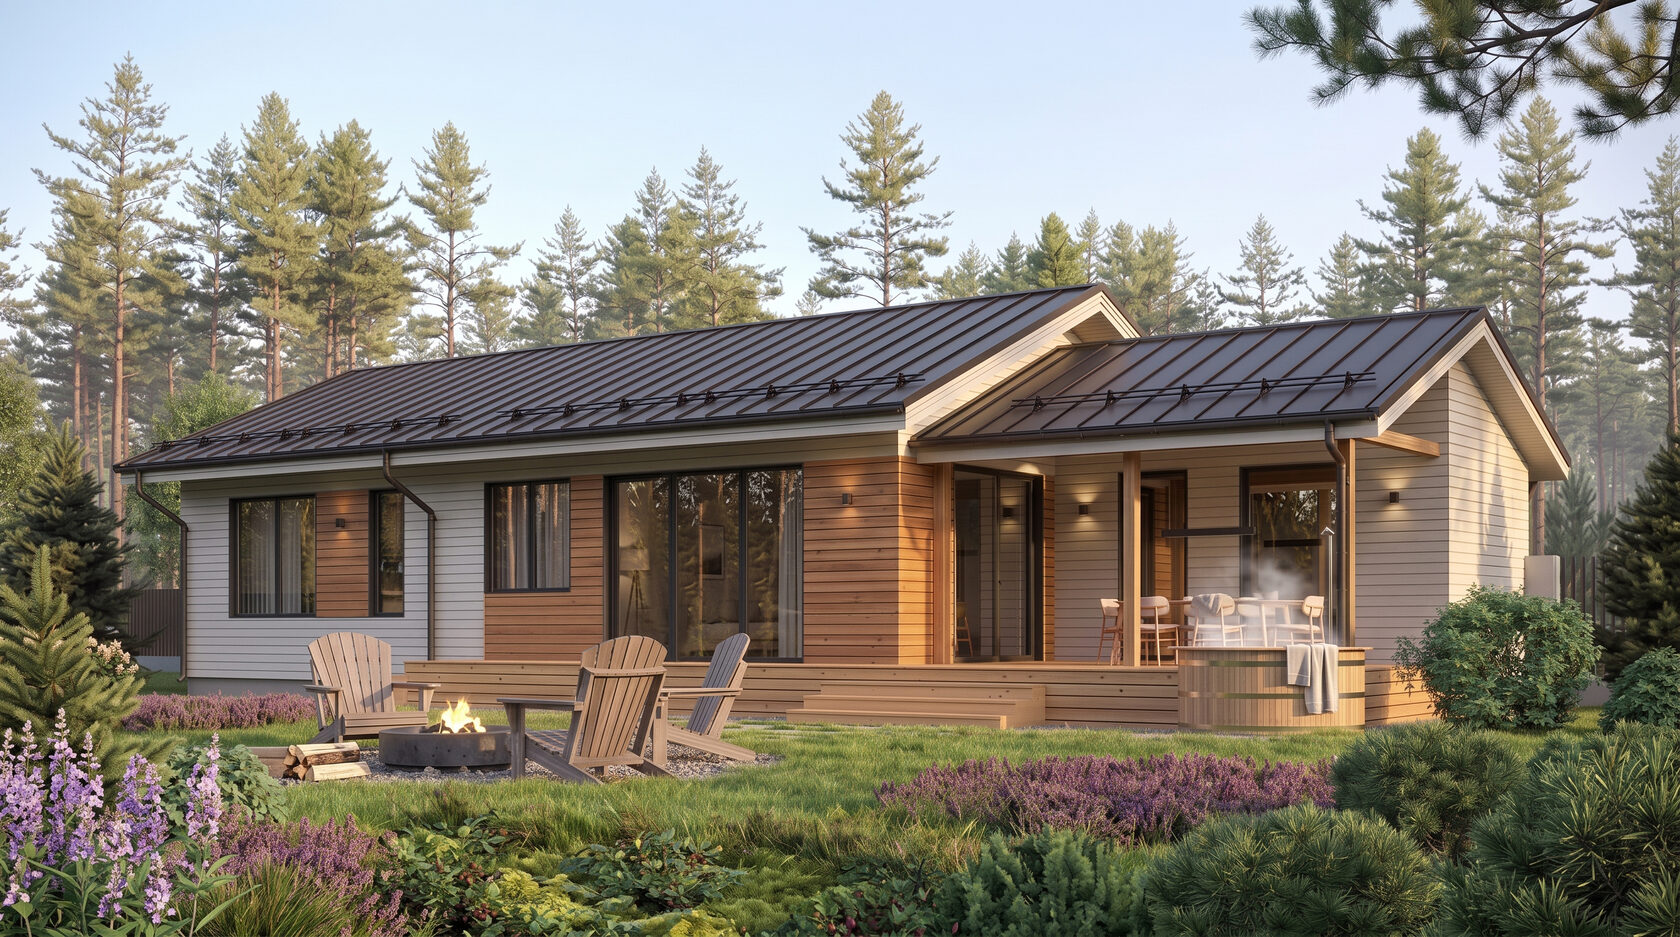
Дом по договору подряда — на своём, арендованном или покупаемом участке. Расчёты через эскроу, срок стройки до 24 месяцев.
Смотреть проекты →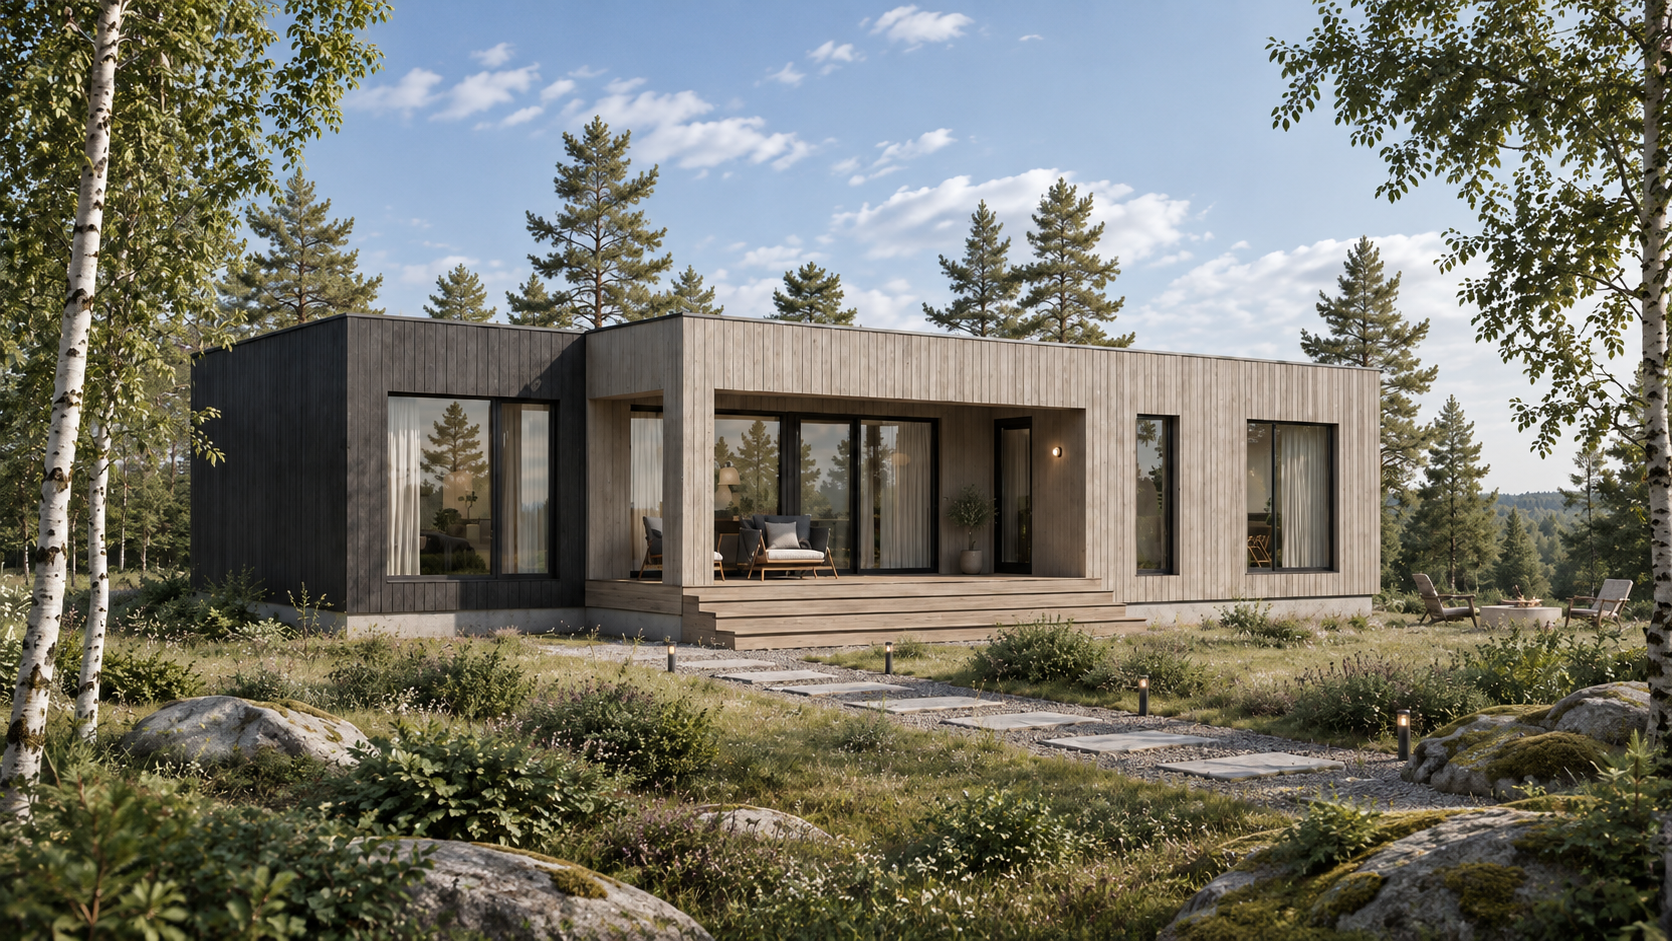
С участком или без него. Дом не старше пяти лет при покупке у физлица и не старше трёх — у юридического лица или ИП.
Выбрать дом →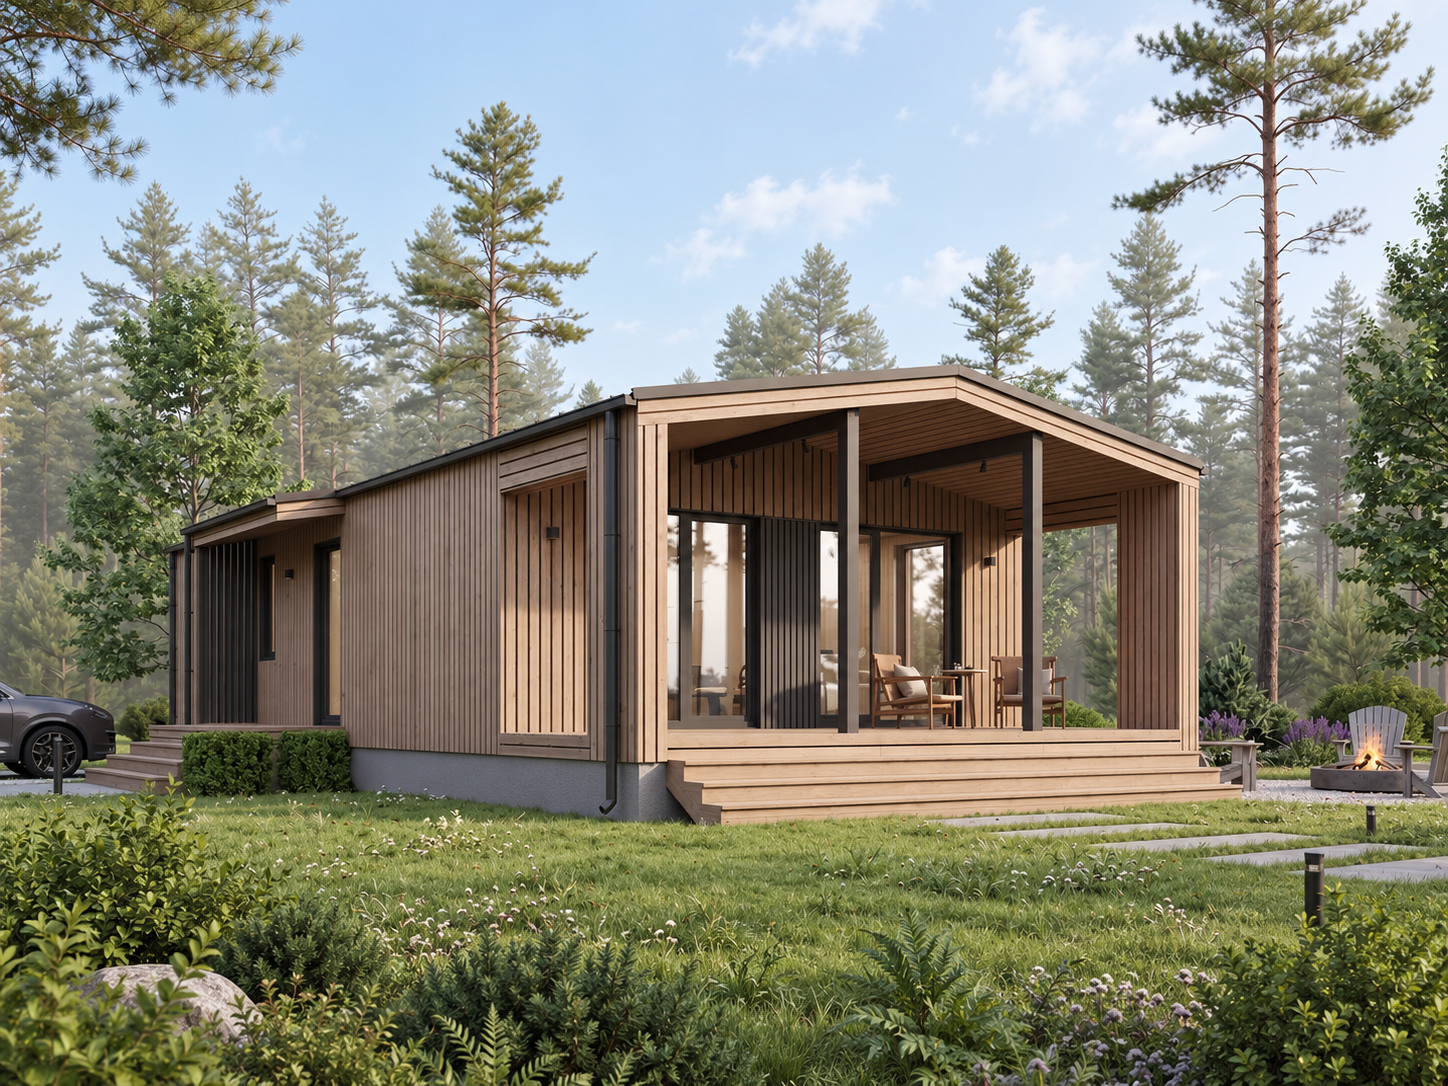
По домокомплекту заводского изготовления, купленному за кредитные средства. Собрать дом нужно за 24 месяца.
Узнать о производстве →до 3%
Не более 3% годовых по льготному кредиту.
6 млн
На один льготный кредит.
до 12 млн
На один объект можно оформить два кредита.
от 20%
От стоимости объекта или строительства. Подойдут:
до 25 лет
Конкретный срок определяет банк с учётом возраста, дохода и других параметров заёмщика.
24 месяца
Дом должен быть построен не позднее 24 месяцев со дня выдачи кредита или его соответствующей части. При нарушении срока банк вправе изменить условия кредитования.
бессрочно
Программа бессрочная, но выдача зависит от бюджетных лимитов, распределённых между банками: при исчерпании лимита банк может временно приостановить приём заявок.
При строительстве по договору подряда с юридическим лицом или ИП расчёты идут через счёт эскроу: кредитные и собственные средства лежат на специальном счёте и уходят подрядчику после выполнения условий договора.
Банки вправе устанавливать дополнительные требования — к возрасту и стажу заёмщика, доходу и долговой нагрузке, первоначальному взносу, участку, подрядчику, объекту, страхованию и перечню документов.
Соответствие требованиям государственной программы не гарантирует выдачу кредита: окончательное решение принимает банк.
Нет, программа адресная. Кредит могут получить работники АПК, отдельные категории работников социальной сферы и органов власти на сельских территориях, индивидуальные предприниматели в АПК, а также предусмотренные программой специальные категории граждан.
Нет. На момент подачи заявки регистрация в сельской местности не нужна. Но после покупки или строительства в доме нужно зарегистрироваться в течение 180 дней с момента оформления права собственности.
Не обязательно. Помимо работников АПК программа распространяется на отдельные категории работников социальной сферы, органов местного самоуправления, ветеринарии и организаций, подведомственных Минсельхозу, Росрыболовству и Россельхознадзору, а также на другие предусмотренные категории участников.
Тем, кто обязан сохранять соответствие требованиям программы, после увольнения даётся до шести месяцев на трудоустройство в подходящую организацию. Сведения о занятости подтверждаются банку не реже одного раза в шесть месяцев в течение первых пяти лет кредита. При нарушении требований банк вправе повысить ставку.
Да. Сельскую ипотеку можно использовать для строительства дома на уже имеющемся участке. С подрядчиком заключается договор строительного подряда, расчёты идут через счёт эскроу.
Да, если вместе с участком финансируется строительство на нём жилого дома. Только на покупку пустого участка сельскую ипотеку использовать нельзя.
Да, с земельным участком или без него в предусмотренных программой случаях. При покупке у физического лица дом должен быть построен не более пяти лет назад, у юридического лица или ИП — не более трёх.
Да. Сельская ипотека — одна из немногих льготных программ, которая допускает покупку подходящего дома у физического лица. Объект должен соответствовать требованиям программы, а возраст дома — не превышать пяти лет.
Да, но только по специальной схеме: с использованием домокомплекта заводского изготовления, купленного за кредитные средства у производителя, который соответствует требованиям программы. Дом должен быть построен в течение 24 месяцев.
Да. Материнский капитал можно направить на первоначальный взнос, а в предусмотренных законом случаях — и на погашение кредита.
Да. Каждый супруг может оформить отдельный кредит до 6 млн руб. на один общий объект, и совокупно выходит до 12 млн руб.. Оба супруга при этом должны соответствовать требованиям программы и банка.
Нет, на объекты в Московской области программа не распространяется. При этом житель Москвы или области может оформить её на подходящий объект в другом регионе, если сам соответствует требованиям программы.
Соответствие определяется не численностью населения, а действующим перечнем: нужно проверить, включён ли конкретный населённый пункт в список сельских территорий, сельских агломераций или опорных населённых пунктов, на которые распространяется программа.
Сельская ипотека финансируется в пределах бюджетных лимитов, которые Минсельхоз распределяет между банками. Если доступный лимит банка исчерпан, приём заявок может быть временно остановлен — это не означает прекращения самой программы.

Помимо этой — IT, сельская, семейная и базовые программы банков.
Оставьте контакты: проверим условия, посчитаем платёж и подскажем, какие документы понадобятся.